Яндекс объявляет финансовые результаты за III квартал 2026 года
- Выручка Яндекса за III квартал выросла на 12% год к году, до 411 млрд рублей; за девять месяцев — на 16%, до 1 170 млрд.
- Скорректированная EBITDA за квартал увеличилась на 12%, до 88 млрд рублей, а скорректированная чистая прибыль — на 2%, до 46 млрд.
- После октябрьских атак БПЛА на дата-центры Яндекс восстановил все сервисы, но продолжает возвращать их функции в полном объёме.
Почему это важно: Из-за дополнительных факторов после атак компании трудно оценить результаты до конца года, поэтому она отозвала прогнозы по выручке и скорректированной EBITDA на 2026 год.
МКПАО «ЯНДЕКС» (MOEX: YDEX), ведущая частная IT-компания, которая создает и развивает сервисы и технологии мирового уровня для пользователей и бизнеса, объявляет неаудированные финансовые результаты за третий квартал 2026 года.
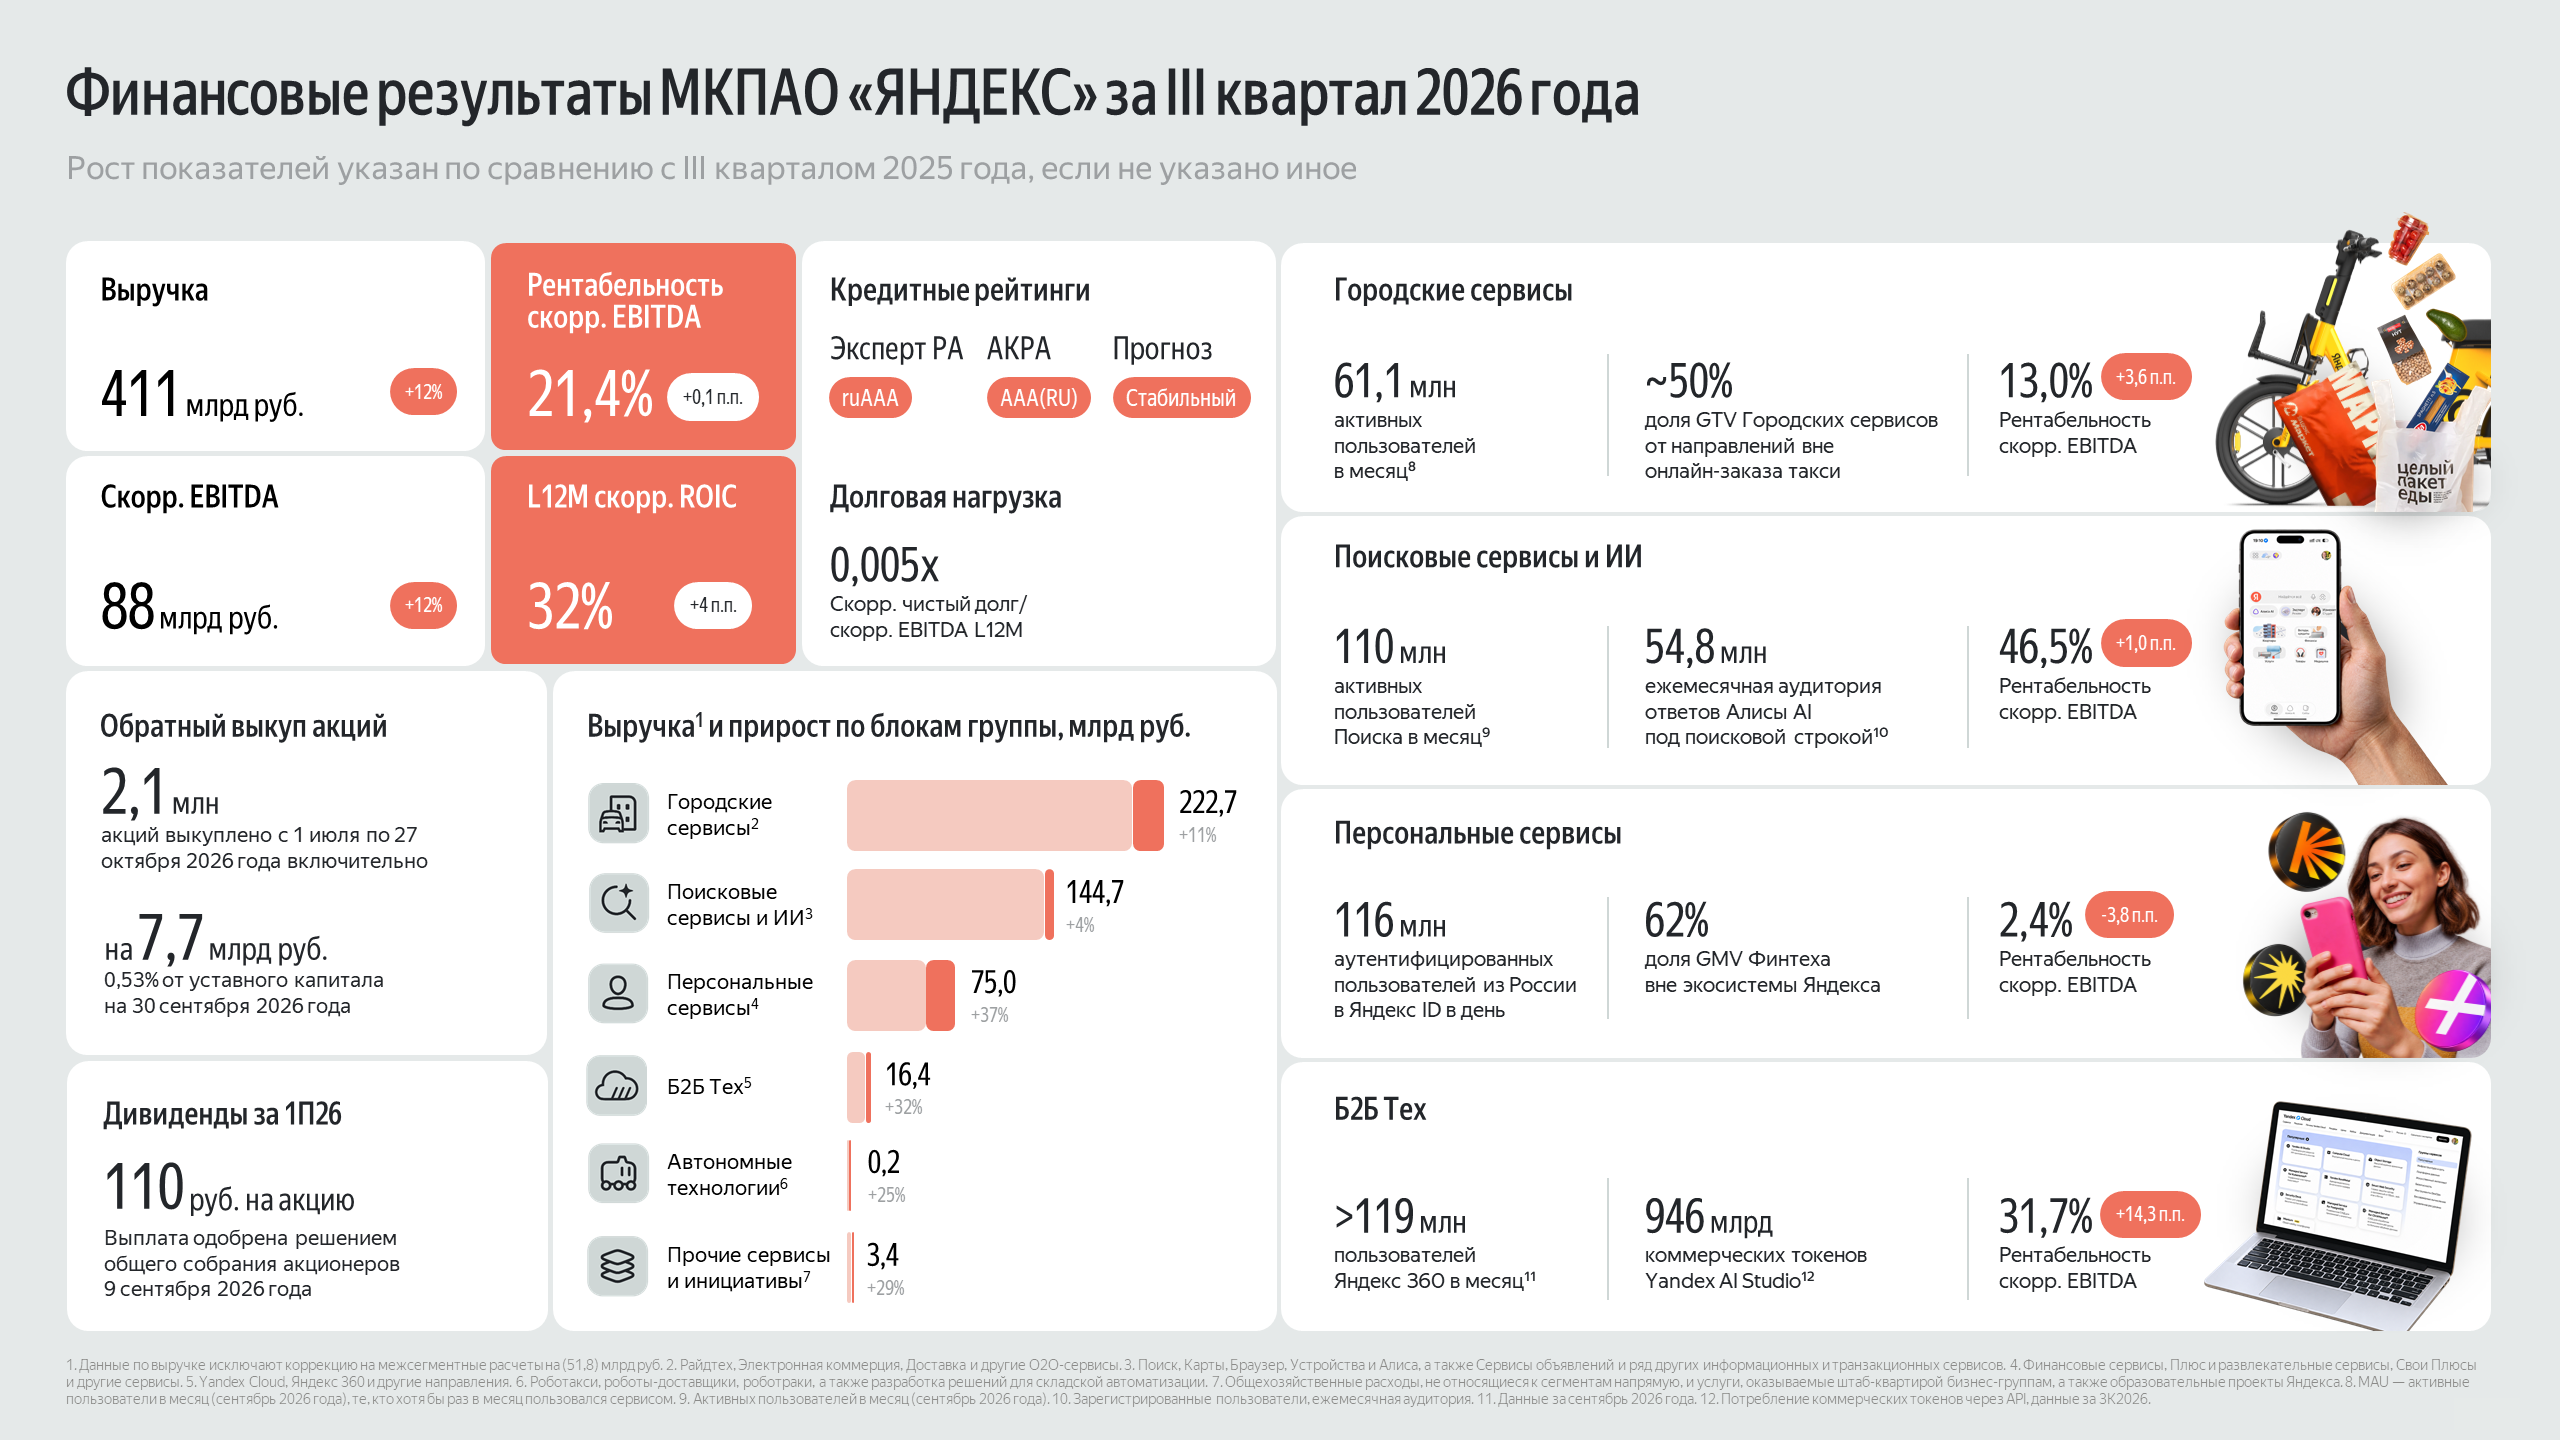
- Выручка группы в третьем квартале 2026 года выросла на 12% год к году и составила 411 млрд рублей. Выручка за девять месяцев составила 1 170 млрд рублей, увеличившись на 16% год к году.
- Оборот от услуг по рекламе и продвижению¹ вырос на 9% до 136 млрд рублей за третий квартал и на 10% до 379 млрд рублей за девять месяцев 2026 года по отношению к аналогичным периодам прошлого года.
- Подписочная выручка Яндекс Плюса за третий квартал 2026 года составила 30 млрд рублей, увеличившись на 31% год к году. По итогам девяти месяцев 2026 года она выросла на 29% год к году до 84 млрд рублей.
- Скорректированный показатель EBITDA по итогам третьего квартала вырос на 12% год к году до 88 млрд рублей, а по итогам девяти месяцев до 250 млрд рублей — на 30% год к году.
- Маржинальность по скорректированной EBITDA в третьем квартале составила 21,4% от выручки.
- Скорректированная чистая прибыль в третьем квартале выросла на 2% год к году и составила 46 млрд рублей. По итогам девяти месяцев показатель вырос на 46% до 128 млрд рублей.
- Рентабельность инвестированного капитала (ROIC) составила 32%, увеличившись на 4 п. п. год к году.
Онлайн-звонок
29 октября 2026 года в 13:00 МСК менеджмент компании проведет онлайн-звонок, посвященный финансовым результатам Яндекса за третий квартал 2026 года. Подключиться и задать вопросы можно, зарегистрировавшись по ссылке.
Информация о существенных событиях после отчетной даты
- В октябре 2026 года несколько дата-центров Яндекса подверглись атакам БПЛА, была повреждена часть инфраструктуры компании. Эти события произошли после окончания отчетного периода и не повлияли на результаты за третий квартал этого года. Компания продолжает оценивать последствия атак на дата-центры.
- Яндекс восстановил все сервисы для пользователей и для бизнеса — в них доступны ключевые функции. Инженеры компании работают над тем, чтобы вернуть все возможности в полном объеме.
- Масштаб и диверсификация бизнеса обеспечивают Яндексу устойчивость к внешним вызовам. Компания продолжает выполнять обязательства перед партнерами и клиентами.
- Яндекс фокусируется на повышении устойчивости инфраструктуры и переходе к более распределённой модели её работы.
Финансовый прогноз на 2026 год
- Яндекс сохраняет долгосрочные стратегические приоритеты и не намерен пересматривать планы по развитию ключевых направлений бизнеса. Компания продолжит инвестировать в новые технологии и продукты.
- Искусственный интеллект и автономные технологии остаются ключевыми стратегическими направлениями Яндекса. Компания сохраняет планы по развитию ИИ и продолжит разрабатывать собственные фундаментальные модели, в том числе для развития Алисы AI. Яндекс намерен ускорять внедрение искусственного интеллекта в продукты и сервисы для пользователей и бизнеса.
- Яндекс отзывает ранее опубликованные прогнозы по выручке и скорректированной EBITDA на 2026 год. После октябрьских атак на дата-центры компания столкнулась с дополнительными внешними факторами, которые затрудняют оценку финансовых результатов до конца года. Яндекс рассмотрит возможность возобновить публикацию прогнозов начиная со следующего квартала.
- Яндекс в этом году не планирует увеличивать объем капитальных затрат. Компания заблаговременно инвестировала в развитие резервных мощностей и закупку необходимого оборудования. За девять месяцев инвестиции составили 115 млрд рублей.
Результаты программы обратного выкупа акций
Яндекс продолжил обратный выкуп акций для реализации программы долгосрочной мотивации сотрудников. Ранее программа обратного выкупа была одобрена Советом директоров компании. В течение двух лет на эти цели планируется направить до 50 млрд рублей.
С 1 июля и до 27 октября включительно было выкуплено 2,1 млн акций на сумму 7,7 млрд рублей — это составляет 0,53% от уставного капитала компании по состоянию на 30 сентября 2026 года. Выкупленные акции не предоставляют право голоса и не участвуют в распределении дивидендов до момента их передачи участникам программы мотивации.
В третьем квартале 2026 года использование ранее выкупленных акций позволило компании не проводить дополнительную эмиссию для реализации программы мотивации. Всего за этот период участникам программы мотивации было передано 847 553 акции.
Корпоративная деятельность и события
- 9 сентября 2026 года акционеры компании приняли решение о выплате дивидендов за первое полугодие 2026 года в размере 110 рублей на акцию. Общая сумма выплат составила 42 млрд рублей.
- 23 сентября совет директоров одобрил размещение 11 миллионов обыкновенных акций, или около 2,8% от уставного капитала компании по состоянию на 30 июня 2026 года, для долгосрочной программы мотивации. Дополнительный выпуск закроет прогнозируемые потребности программы минимум до конца 2027 года. Размещение планируется провести в ноябре этого года.
Ключевые показатели бизнеса за III квартал 2026 года2, 3
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | |||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | ||
| Выручка | 410,6 | 366,1 | 12% | 1 169,6 | 1 005,1 | 16% | |
| Операционная прибыль | 61,4 | 53,0 | 16% | 196,3 | 113,7 | 73% | |
| Результаты Группы Яндекса | Скорр. показатель EBITDA | 87,8 | 78,1 | 12% | 250,0 | 193,0 | 30% |
| Рентабельность скорр. показателя EBITDA | 21,4% | 21,3% | 0,1 п. п. | 21,4% | 19,2% | 2,2 п. п. | |
| Чистая прибыль | 42,5 | 34,6 | 23% | 135,9 | 40,1 | 239% | |
| Скорректированная чистая прибыль | 45,9 | 44,7 | 2% | 128,1 | 87,9 | 46% | |
| Выручка | 144,7 | 138,5 | 4% | 404,7 | 388,3 | 4% | |
| Поисковые сервисы и ИИ | Скорр. показатель EBITDA | 67,3 | 63,0 | 7% | 183,9 | 176,3 | 4% |
| Рентабельность скорр. показателя EBITDA | 46,5% | 45,5% | 1,0 п. п. | 45,4% | 45,4% | без изменений | |
| Выручка | 222,7 | 200,4 | 11% | 648,8 | 561,2 | 16% | |
| Городские сервисы | Скорр. показатель EBITDA | 28,9 | 18,9 | 53% | 84,9 | 40,0 | 112% |
| Рентабельность скорр. показателя EBITDA | 13,0% | 9,4% | 3,6 п. п. | 13,1% | 7,1% | 6,0 п. п. | |
| Выручка | 75,0 | 54,8 | 37% | 202,3 | 152,0 | 33% | |
| Персональные сервисы | Скорр. показатель EBITDA | 1,8 | 3,4 | -46% | 5,2 | 4,4 | 17% |
| Рентабельность скорр. показателя EBITDA | 2,4% | 6,2% | -3,8 п. п. | 2,5% | 2,9% | -0,3 п. п. | |
| Выручка | 16,4 | 12,4 | 32% | 45,3 | 34,2 | 32% | |
| Б2Б Тех | Скорр. показатель EBITDA | 5,2 | 2,2 | 141% | 11,6 | 6,5 | 77% |
| Рентабельность скорр. показателя EBITDA | 31,7% | 17,4% | 14,3 п. п. | 25,5% | 19,1% | 6,4 п. п. | |
| Автономные технологии | Выручка | 0,2 | 0,2 | 25% | 0,4 | 0,3 | 59% |
| Скорр. показатель EBITDA | (7,2) | (4,2) | 73% | (18,6) | (10,5) | 77% | |
| Прочие сервисы и инициативы | Выручка | 3,4 | 2,7 | 29% | 10,0 | 8,9 | 11% |
| Скорр. показатель EBITDA | (7,8) | (4,2) | 85% | (18,8) | (22,3) | -15% | |
| Персонал | Численность основного персонала, чел | 31 063 | 31 188 | 0% | 31 063 | 31 188 | 0% |
| Общая численность персонала, чел | 90 608 | 95 097 | -5% | 90 608 | 95 097 | -5% |
Остаток денежных средств, их эквивалентов и краткосрочных депозитов на 30 сентября 2026 года составил 318,2 млрд рублей, а соотношение скорректированного чистого долга по состоянию на 30 сентября 2026 года к скорректированному показателю EBITDA, рассчитанному накопленным итогом за последние четыре квартала, составило 0,005.
Обзор ключевых блоков отчетности за третий квартал 2026 года
Поисковые сервисы и ИИ4
- Выручка от рекламы и услуг продвижения5 выросла на 9% год к году. Факторами роста остаются повышение эффективности рекламных инструментов, рост отдельных сегментов рекламодателей и активное развитие рекламных форматов.
- В третьем квартале Яндекс запустил новый рекламный инструмент «Панорама», который объединяет онлайн- и офлайн-площадки сервисов Яндекса и партнеров для проведения охватных кампаний. Ежемесячная аудитория этих площадок превышает 120 млн уникальных пользователей — на 62% больше, чем у популярных в России маркетплейсов и классифайдов. Инструмент позволяет привлекать дополнительные бюджеты рекламодателей и создает новые возможности для роста рекламной выручки компании.
- Число пользователей, которые еженедельно решают задачи и ведут диалог с Алисой AI в чате6, выросло на 36% по сравнению с предыдущим кварталом и составило 45 млн.
- Ежемесячное количество активных Станций с Алисой достигло 24 млн.
- Ежемесячная аудитория ответов Алисы AI под поисковой строкой7 увеличилась на 11% по сравнению с прошлым кварталом и достигла 54,8 млн человек. Доля запросов, на которые Алиса AI дает ответ в Поиске, достигла 44%.
- Количество пользователей Яндекс Браузера, которые ежемесячно пользуются Алисой AI и ИИ-функциями, составляет 46 млн.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Выручка | 144,7 | 138,5 | 4% | 404,7 | 388,3 | 4% |
| Скорректированный показатель EBITDA | 67,3 | 63,0 | 7% | 183,9 | 176,3 | 4% |
| Рентабельность скорректированного показателя EBITDA | 46,5% | 45,5% | 1,0 п. п. | 45,4% | 45,4% | без изменений |
В третьем квартале 2026 года общая выручка блока выросла на 4% год к году и составила 144,7 млрд рублей. На динамику показателя повлияли снижение продаж умных устройств на фоне перестройки логистики после атак на склады маркетплейсов, сдержанная потребительская активность в сервисах объявлений, а также эффект от продажи бизнеса Авто.ру.
Выручка от рекламы и услуг продвижения5, полученная от внешних клиентов, выросла на 9% год к году на фоне сложных макроэкономических условий и сдержанной динамики рекламных бюджетов малого и среднего бизнеса. При этом выручка от активно развивающихся форматов (DOOH, Connected TV и реклама в мессенджерах) увеличилась на 72% благодаря расширению инвентаря и повышению эффективности. Среди коммерческих индустрий бюджеты наиболее активно наращивали рекламодатели в категориях «Развлечения» (+37%), «Информационные технологии» (+22%) и «Медицина и фармацевтика» (+21,4%). Драйвером роста выручки также стало увеличение инвестиций иностранных компаний в продвижение на сервисах Яндекса — за 9 месяцев их рекламные бюджеты выросли на 62% год к году. Кроме того, на 12,5% год к году выросли инвестиции малого и среднего бизнеса в рекламу на Яндекс Картах благодаря развитию новых сценариев взаимодействия с аудиторией.
Скорректированный показатель EBITDA вырос на 7% год к году, превысив темпы роста выручки, и составил 67,3 млрд рублей. Основным драйвером стало повышение операционной эффективности. Рентабельность по показателю выросла на 1 п. п. до 46,5%.
Городские сервисы:
Райдтех, Электронная коммерция и Доставка8
- Количество активных пользователей Городских сервисов выросло на 5% год к году и составило 61,1 млн в месяц. При этом почти половина оборота (GTV) блока приходится на направления, не связанные с онлайн-заказом такси.
- Райдтех продолжает улучшать качество сервиса и повышать операционную эффективность. Рентабельность по скорректированному показателю EBITDA выросла на 0,6 п. п. год к году до 7,4% от GTV. Доля поездок Такси за пределами домашнего рынка достигла 44,4% — на 2,1 п. п. больше, чем год назад.
- Рост валового оборота сервисов Электронной коммерции ускорился на 5 п. п. по сравнению со вторым кварталом — до 7% год к году. При этом направление продолжает работу по повышению эффективности бизнеса. Компания сохраняет цель вывести сегмент на устойчивую безубыточность в следующем году.
- Оборот Яндекс Еды вырос на 30,3% год к году. При этом непродуктовое ритейл-направление, куда входят «Аптеки», «Цветы» и другие высокочастотные категории, выросло на 40,3%.
- Оборот Яндекс Лавки увеличился на 21% год к году. Росту способствовали расширение географии и развитие франчайзинговой модели.
- Яндекс Маркет продолжает концентрироваться на выходе в безубыточность, поэтому сохраняет фокус на улучшении экономики платформы.
- Сервис Яндекс Доставка показал рост оборота на 3,9% год к году на домашнем рынке.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Валовый оборот сервисов (GTV): | ||||||
| Райдтех9 | 476,8 | 419,9 | 14% | 1 332,2 | 1 192,6 | 12% |
| Сервисы электронной коммерции10 | 308,0 | 287,7 | 7% | 897,5 | 867,6 | 3% |
| Доставка и другие O2O-сервисы11 | 67,0 | 51,8 | 29% | 185,9 | 146,5 | 27% |
| Выручка: | ||||||
| Райдтех | 81,9 | 73,7 | 11% | 231,0 | 202,2 | 14% |
| Сервисы электронной коммерции | 124,1 | 113,3 | 10% | 371,2 | 320,9 | 16% |
| Доставка и другие O2O-сервисы | 24,4 | 20,4 | 20% | 69,9 | 60,6 | 15% |
| Межсегментные расчеты | (7,8) | (7,0) | 11% | (23,4) | (22,4) | 4% |
| Итого выручка | 222,7 | 200,4 | 11% | 648,8 | 561,2 | 16% |
| Скорректированный показатель EBITDA: | ||||||
| Райдтех | 35,2 | 28,6 | 23% | 101,8 | 77,2 | 32% |
| Сервисы электронной коммерции | (4,0) | (6,6) | -39% | (10,0) | (31,4) | -68% |
| Доставка и другие O2O-сервисы | (2,2) | (3,1) | -31% | (7,0) | (5,8) | 20% |
| Скорректированный показатель EBITDA: | 28,9 | 18,9 | 53% | 84,9 | 40,0 | 112% |
| Рентабельность по EBITDA как % от GTV | ||||||
| Райдтех | 7,4% | 6,8% | 0,6 п. п. | 7,6% | 6,5% | 1,2 п. п. |
| Сервисы электронной коммерции | -1,3% | -2,3% | 1,0 п. п. | -1,1% | -3,6% | 2,5 п. п. |
| Доставка и другие O2O-сервисы | -3,2% | -6,0% | 2,8 п. п. | -3,7% | -4,0% | 0,2 п. п. |
Общая выручка блока в третьем квартале 2026 года выросла на 11% год к году и составила 222,7 млрд рублей.
Райдтех сохранил двузначные темпы роста выручки на фоне сложной макроэкономической обстановки — по итогам третьего квартала показатель увеличился на 11% год к году. Выручка направления Электронной коммерции выросла на 10%. Наиболее высокую динамику показала Яндекс Еда, выручка которой увеличилась на 33% благодаря расширению клиентской базы, ускорению доставки и развитию новых направлений, таких как «Цветы».
Общий скорректированный показатель EBITDA в третьем квартале 2026 года составил 28,9 млрд рублей и вырос на 53% год к году. Факторами роста стали продолжающаяся работа над оптимизацией экономики Райдтеха, а также рост показателя Яндекс Еды на 75% год к году.
Персональные сервисы12
- Число подписчиков Яндекс Плюса достигло 51,9 млн, увеличившись на 15,7% год к году.
- Кинопоиск продолжает развивать платформу с витринами партнеров: в третьем квартале 2026 года к ней присоединился онлайн-кинотеатр PREMIER.
- Оборот прямых продаж билетов на Яндекс Афише и других сервисах Яндекса вырос на 28,7% год к году — до 13,3 млрд рублей, а продажи на сайтах партнеров увеличились на 21,6% год к году — до 3,8 млрд рублей.
- Общий оборот (GMV) Финансовых сервисов13 вырос на 54% год к году до 431 млрд рублей. Доля оборота за пределами экосистемы Яндекса продолжила расти и достигла 62%. При этом общий оборот Финансовых сервисов впервые превысил 1 трлн рублей уже за первые девять месяцев года.
- В рамках развития более капиталоэффективной модели кредитного бизнеса Яндекс Финтех завершил размещение пятого выпуска облигаций, обеспеченных потребительскими кредитами — купон 16,5%. Объем размещения составил 6 млрд рублей.
- Яндекс Финтех также выпустил первый ЦФА, предоставив пользователям возможность диверсифицировать инвестиционный портфель — купон 15,75%. Объем выпуска — до 2 млрд рублей.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Выручка: | ||||||
| Плюс и развлекательные сервисы | 39,8 | 29,3 | 36% | 106,9 | 86,7 | 23% |
| Финансовые сервисы | 35,2 | 23,6 | 49% | 94,1 | 59,2 | 59% |
| Свои Плюсы и другие сервисы | 3,3 | 3,8 | -14% | 8,5 | 11,2 | -23% |
| Межсегментные расчеты | (3,2) | (1,9) | 69% | (7,1) | (5,1) | 40% |
| Итого выручка | 75,0 | 54,8 | 37% | 202,3 | 152,0 | 33% |
| Скорректированный показатель EBITDA: | ||||||
| Плюс и развлекательные сервисы | 2,9 | 3,3 | -14% | 6,7 | 6,9 | -3% |
| Финансовые сервисы | 0,7 | 0,5 | 34% | 3,7 | (2,0) | н/прим |
| Свои Плюсы и другие сервисы | (1,7) | (0,4) | 328% | (5,3) | (0,4) | н/прим |
| Итого скорректированный показатель EBITDA: | 1,8 | 3,4 | -46% | 5,2 | 4,4 | 17% |
| Рентабельность по EBITDA как % от Выручки | ||||||
| Плюс и развлекательные сервисы | 7,2% | 11,3% | -4,1 п. п. | 6,2% | 7,9% | -1,7 п. п. |
| Финансовые сервисы | 1,9% | 2,1% | -0,2 п. п. | 4,0% | -3,4% | н/прим |
| Свои Плюсы и другие сервисы | -51,5% | -10,3% | -41,2 п. п. | -61,7% | -3,9% | -57,8 п. п. |
Общая выручка блока в третьем квартале 2026 года выросла на 37% год к году до 75 млрд рублей. Наибольший вклад внесли Финансовые сервисы, которые остаются самым быстрорастущим направлением компании — их выручка выросла на 49% год к году до 35,2 млрд рублей. Выручка направления Плюса и развлекательных сервисов достигла 39,8 млрд рублей, прибавив 36% год к году. Рост обеспечили увеличение базы платящих подписчиков, в том числе благодаря партнерствам, а также повышение среднего дохода на пользователя (ARPU) за счет более активного подключения дополнительных опций.
Общий скорректированный показатель EBITDA блока снизился на 46% и составил 1,8 млрд рублей из-за инвестиций в развитие новых направлений бизнеса. Кроме того, скорректированный показатель EBITDA Плюса и развлекательных сервисов снизился на 14% и составил 2,9 млрд рублей. Это произошло за счет инвестиций сегмента в ИИ-технологии, музыкальный контент, а также в развитие на новых рынках. При этом скорректированный показатель EBITDA Финансовых сервисов вырос на 34% до 0,7 млрд рублей, рентабельность составила 1,9%.
Б2Б Тех14
- Крупные клиенты Yandex Cloud15 формируют более 53% совокупной выручки направления.
- По итогам сентября 2026 года годовая рекуррентная выручка (ARR) от использования Yandex AI Studio в облаке превысила 2,4 млрд рублей.
- Потребление коммерческих токенов через API на платформе Yandex AI Studio по итогам третьего квартала 2026 года составило 946 млрд токенов — в 2,4 раза больше, чем кварталом ранее, и в 4 раза больше, чем за весь 2025 год.
- Компания расширила линейку решений, представив отдельное направление Yandex Security для защиты облачной и локальной инфраструктуры и автономных ИИ-агентов для разработки на платформе SourceCraft.
- В сентябре Яндекс запустил Алису AI для бизнеса и ее расширенную версию Про, которую можно развернуть на инфраструктуре заказчика. К концу сентября количество задач в облачной версии Алисы AI для бизнеса превысило 1 млн.
- Аудитория виртуального офиса Яндекс 36016 превысила 119 млн пользователей и 200 тысяч организаций. Общее количество платных учетных записей Яндекс 360 на конец третьего квартала составило 9,5 млн.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Выручка | 16,4 | 12,4 | 32% | 45,3 | 34,2 | 32% |
| Скорректированный показатель EBITDA | 5,2 | 2,2 | 141% | 11,6 | 6,5 | 77% |
| Рентабельность скорректированного показателя EBITDA | 31,7% | 17,4% | 14,3 п. п. | 25,5% | 19,1% | 6,4 п. п. |
Выручка блока выросла на 32% год к году и составила 16,4 млрд рублей. Драйверами роста стали продолжающееся расширение клиентской базы, рост потребления сервисов со стороны крупного и среднего бизнеса, а также высокий спрос на решения на базе искусственного интеллекта и сервисы информационной безопасности.
Скорректированный показатель EBITDA вырос практически в 2,5 раза год к году и составил 5,2 млрд рублей. При этом рентабельность по показателю выросла на 14,3 п. п. год к году до 31,7%. Рост обусловлен повышением операционной эффективности и увеличением доли маржинальных PaaS- и SaaS-сервисов в выручке.
Автономные технологии17
- Яндекс продолжает активно масштабировать рободоставку, расширяя ее географию и увеличивая использование автономных решений в логистике Яндекс Лавки и Яндекс Еды.
- Флот роботов-доставщиков превысил 1500 единиц. Роботы доставляют заказы из более чем 170 дарксторов Яндекс Лавки. Также к рободоставке подключены партнеры Яндекс Еды и Доставки.
- Роботы-доставщики работают уже в 13 городах. В третьем квартале они появились в Тюмени, Красногорске и Реутове. Яндекс готовится запустить рободоставку в Самаре, Екатеринбурге и Воронеже.
- За третий квартал роботы выполнили более 750 тысяч доставок — почти втрое больше, чем во втором. Всего на их счету уже более 2 млн доставок. В сентябре роботы привозили в среднем 10 тысяч заказов в сутки — в 2,4 раза больше, чем в июне.
- Яндекс ведет подготовку к коммерческому масштабированию роботакси. В третьем квартале компания запустила поездки между своими офисами в Москве. Следующим шагом стало тестирование в московских районах Марьино и Люблино, где вызвать роботакси может любой пользователь Яндекс Go.
- Яндекс продолжает развитие коммерческих перевозок с использованием автономных грузовиков. Коммерческий флот роботраков достиг 27 единиц.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Выручка | 0,2 | 0,2 | 25% | 0,4 | 0,3 | 59% |
| Скорректированный показатель EBITDA | (7,2) | (4,2) | 73% | (18,6) | (10,5) | 77% |
Блок продолжает находиться в активной инвестиционной фазе, что оказывает влияние на скорректированный показатель EBITDA. Ключевыми направлениями инвестиций остаются развитие технологий и увеличение парка роботов-доставщиков, роботакси и автономных грузовиков.
Прочие сервисы и инициативы
- Аудитория Яндекс Учебника достигла 1,6 млн школьников. Выпускники 2026 года, активно готовившиеся к ЕГЭ по информатике на платформе Учебника со встроенным Репетитором AI, набрали на экзамене на 10 баллов больше среднего по России.
- В Алисе AI появился модуль «Для учебы» для изучения математики, английского языка и подготовки к ЕГЭ. Нейросеть помогает выявлять пробелы в знаниях, пошагово объясняет материал и предлагает задания с учетом актуальных требований ФИПИ.
- Яндекс разработал содержание федеральной программы повышения квалификации «Искусственный интеллект в работе учителя», которую до конца 2026 года смогут пройти 250 тыс. педагогов.
- В 2026/27 учебном году на образовательных программах Яндекса и вузов-партнеров будут учиться более 20 тыс. студентов — на 34% больше, чем годом ранее.
- В 2026 году Школу анализа данных (ШАД) окончили 390 специалистов по ИИ и анализу данных — рекордное число за всю историю школы. Всего с 2007 года ШАД подготовила 2 390 специалистов.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Выручка | 3,4 | 2,7 | 29% | 10,0 | 8,9 | 11% |
| Скорректированный показатель EBITDA | (7,8) | (4,2) | 85% | (18,8) | (22,3) | -15% |
Общая выручка блока в третьем квартале 2026 года выросла на 29% и составила 3,4 млрд рублей.
Общий убыток по скорректированному показателю EBITDA в третьем квартале 2026 года составил 7,8 млрд, что преимущественно обусловлено ростом внутригрупповых и общекорпоративных расходов компании.
Исключаемые обороты между блоками
Расчеты между блоками представляют собой исключаемые при консолидации обороты, связанные с внутригрупповой рекламой и услугами по продвижению, выплатами за использование товарного знака и виртуальных серверов, а также с продажами устройств и другими операциями.
| В млрд руб. | Три месяца, закончившиеся 30 сентября | Девять месяцев, закончившиеся 30 сентября | ||||
2026 | 2025 | Изменение | 2026 | 2025 | Изменение | |
| Выручка: | ||||||
| Суммарная выручка по всем блокам | 462,4 | 408,9 | 13% | 1 311,5 | 1 144,9 | 15% |
| Выручка от операций между блоками | (51,8) | (42,8) | 21% | (141,9) | (139,8) | 1% |
| Итого выручка | 410,6 | 366,1 | 12% | 1 169,6 | 1 005,1 | 16% |
| Скорректированный показатель EBITDA: | ||||||
| Суммарный скорректированный показатель EBITDA по всем блокам | 88,3 | 79,1 | 12% | 248,0 | 194,4 | 28% |
| Эффект на скорректированный показатель EBITDA от операций между блоками | (0,5) | (1,0) | -53% | 2,0 | (1,4) | н/прим |
| Итого скорректированный показатель EBITDA | 87,8 | 78,1 | 12% | 250,0 | 193,0 | 30% |
Полная версия пресс-релиза.
1 Оборот от услуг по рекламе и продвижению — это валовый оборот (без НДС) от рекламных услуг и услуг по продвижению, оказываемых рекламодателям, до вычета агентских премий.
2 Следующие показатели не являются финансовыми показателями по МСФО: скорректированный показатель EBITDA и его рентабельность, скорректированная чистая прибыль, а также скорректированный чистый долг. Подробное описание их расчетов приводится в разделе «Использование показателей, не являющихся финансовыми показателями по МСФО».
3 Незначительные отклонения в расчете процентных изменений, итогов и промежуточных итогов в этой и других таблицах, а также в тексте настоящего пресс-релиза объясняются округлением.
4 В данный блок входят следующие сервисы: Яндекс Поиск, Яндекс Карты, Яндекс Браузер, устройства и Алиса AI, сервисы объявлений: Яндекс Недвижимость, Яндекс Аренда, Яндекс Путешествия и Яндекс Исполнители, а также ряд других информационных и транзакционных сервисов.
5 Выручка от рекламы и услуг продвижения, полученная от внешних клиентов, до вычета агентских премий. Показатели Авто.ру исключены из расчета во всех представленных периодах.
6 Пользователи чата с Алисой AI в одноименном приложении, Яндекс Браузере, приложении Яндекс с Алисой и на alice.yandex.ru.
7 Зарегистрированные пользователи, ежемесячная аудитория.
8 В блок Городских сервисов входят Райдтех, состоящий из сервиса онлайн-заказа такси, каршеринга Яндекс Драйв, сервиса аренды самокатов, сервиса аренды пауэрбанков «Бери заряд», а также других экспериментальных направлений; Электронная коммерция, которая включает мультикатегорийную торговую платформу Яндекс Маркет, сервис гиперлокальной доставки продуктов и товаров Яндекс Лавка, а также сервисы доставки товаров из магазинов и заказов из ресторанов Яндекс Еда и Деливери; Доставка и другие O2O-сервисы, включая Яндекс Доставку — сервис доставки средней и последней мили, сервис для оплаты топлива на АЗС Яндекс Заправки, а также несколько небольших экспериментальных O2O-сервисов.
9 Валовой оборот (GTV) сервисов Райдтеха включает в себя общую сумму, уплаченную клиентами за услуги сервисов онлайн-заказа такси и шеринговых сервисов, заказанные на платформе Яндекса, включая НДС, а также оборот прочих экспериментальных сервисов как их валовую выручку с НДС. Яндекс применяет подход к определению валового оборота в денежном выражении как суммы, уплаченной клиентами за услуги сервисов для бизнеса, в которых технологии позволяют балансировать спрос и предложение на платформе. Для всех остальных сервисов оборот сервиса учитывается как валовая выручка с учетом НДС.
10 Валовой оборот (GTV) сервисов Электронной коммерции — совокупная стоимость всех проданных, доставленных и оплаченных товаров на платформах Яндекс Маркет и Яндекс Лавка, а также совокупная стоимость заказов, доставленных сервисами Яндекс Еда и Деливери (доставка продуктов из магазинов и готовой еды из ресторанов), включая стоимость услуг сервисов и НДС.
11 Валовой оборот (GTV) Доставки и прочих O2O-сервисов (online-to-offline) включает в себя совокупную сумму платежей пользователей и бизнесов-партнеров за услуги сервисов Доставка и других сервисов на основе маркетплейса, включая НДС, а также оборот сервиса Заправки и других небольших экспериментальных O2O-сервисов как их валовую выручку с НДС.
12 В состав Персональных сервисов входят Плюс и развлекательные сервисы — крупнейшая в России мультиподписка Яндекс Плюс, которая открывает доступ к Яндекс Музыке, Кинопоиску и Яндекс Книгам. В направление также входят крупнейший продавец билетов Яндекс Афиша и продюсерский центр Плюс Студия; Финансовые сервисы: персонализированные решения для повседневных выгодных платежей в сервисах Яндекса и у партнеров, оплаты покупок частями и накопления средств — Яндекс Пэй, Сплит, Сейвы и единый персональный аккаунт пользователя Яндекс ID; Свои Плюсы и другие сервисы: программа лояльности Яндекса Свои Плюсы, рекламные технологии блока и «Домиленд» — одна из крупнейших proptech-платформ в России.
13 Общий оборот (GMV) Финансовых сервисов — совокупный объем всех покупок пользователей с использованием продуктов Яндекс Пэй.
14 В данный блок входят платформа для создания IT-продуктов Yandex Cloud, виртуальный офис с сервисами для личных дел и совместной работы Яндекс 360 и несколько других направлений.
15 Yandex Cloud — ведущая российская платформа для создания и развития IT-продуктов.
16 Яндекс 360 — ведущий российский виртуальный офис, который предоставляет пользователям и бизнесу сервисы для коммуникации и организации рабочих процессов.
17 Данный блок объединяет направления автономного транспорта — роботакси, роботов-доставщиков, автономные грузовики, а также решения для складской автоматизации.
Источник: Яндекс
