Электрогрузовики заняли 50% продаж тяжёлых грузовиков в Китае, спрос на дизельное топливо падает
- В сентябре 2026 года электрогрузовики составили 50,3% продаж тяжёлых грузовиков в Китае: 33 100 машин, на 37% больше год к году.
- По оценке Kpler, грузовики на электричестве и СПГ вытеснили около 680 000 баррелей дизеля в сутки; спрос на дизель в 2026 году снизится примерно на 230 000 баррелей в сутки.
- В ЕС доля электрических тяжёлых грузовиков достигла 2,5%, а в США доля электрических грузовиков класса 8 остаётся ниже 1%.
Почему это важно: Это важно для нефтяного рынка: потребление дизеля в Китае уже прошло пик, а 2026 год, по тексту, приносит наиболее резкое снижение.
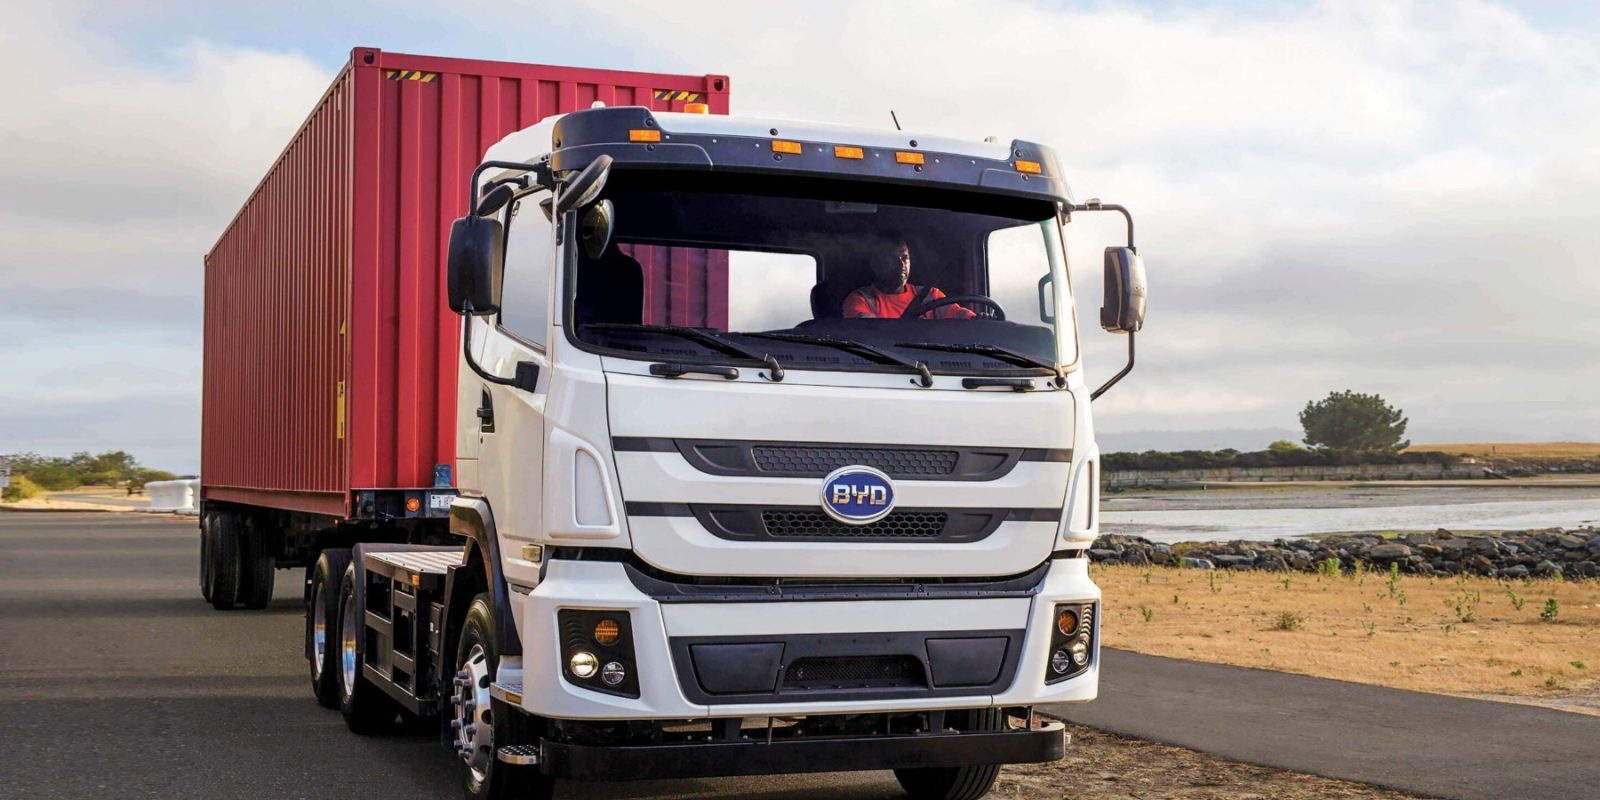
В сентябре электрические грузовики составили 50,3% всех проданных в Китае тяжёлых грузовиков. Это 33 100 электрических магистральных тягачей и грузовиков за один месяц — на 37% больше, чем годом ранее, тогда как рынок тяжёлых грузовиков в целом сократился на 21%.
И это уже заметно в данных по нефти. Спрос на дизельное топливо в Китае в этом году, по прогнозам, снизится примерно на 230 000 баррелей в сутки, и основную часть этого снижения обеспечивают грузовики на аккумуляторах и природном газе.
С 14% до половины меньше чем за два года
В 2024 году на транспорт на новых источниках энергии пришлось 13,6% проданных в Китае тяжёлых грузовиков (полной массой от 12 тонн). В 2025 году продажи выросли почти втрое — до 231 100 единиц, на 182%, а доля составила 28,9%.
 В сентябре 2026 года доля электрических тяжёлых грузовиков в продажах в Китае превысила 50%.
В декабре 2025 года доля достигла 53,9%, но это был ажиотаж. Покупатели спешили успеть до окончания субсидий по программе trade-in и введения новых расходов на налог на покупку, и к марту доля опустилась примерно до 23%.
А затем она быстро вернулась. За первые девять месяцев 2026 года в Китае продано 226 400 электрических тяжёлых грузовиков — на 64% больше, при доле 38,1%. Это уже почти столько же, сколько за весь 2025 год, а впереди ещё целый квартал. Среди седельных тягачей — тех самых, что тянут полуприцепы на дальние расстояния, — доля в сентябре достигла 64,5%.
 За девять месяцев 2026 года Китай продал почти столько же электрических тяжёлых грузовиков, сколько за весь 2025 год.
Это значительно опережает планы самого Пекина. В этом году 11 государственных ведомств поставили цель: к 2030 году довести долю тяжёлых грузовиков на новых источниках энергии в продажах до 40%, а их парк — до 1,6 млн машин, создать 30 000 км безуглеродных грузовых коридоров и около 3 000 станций зарядки и замены батарей. В помесячном выражении рынок перевыполнил целевой показатель по продажам на четыре года раньше срока, а CATL теперь заявляет, что к 2028 году грузовики на новых источниках энергии будут составлять половину годовых продаж грузовиков в Китае.
Почему китайские автопарки переходят на электричество
Всё сводится к затратам. В большинстве сценариев использования электрический тяжёлый грузовик в Китае теперь обходится дешевле в владении и эксплуатации, чем дизельный, а автопарки считают эти цифры каждый день.
CATL заявляет об экономии около 0,6 юаня на километр. Независимые оценки сдержаннее, но тоже благоприятны: исследование ICCT и китайского CATARC показало, что в хороших условиях аккумуляторные электрогрузовики примерно на 19% дешевле дизельных в расчёте на тонно-километр, хотя это преимущество исчезает при низком годовом пробеге или когда вес батареи съедает полезную нагрузку.
Другое возражение — время зарядки, и ответ Китая — замена батарей. Бренд CATL Qiji к концу 2025 года управлял примерно 300 станциями замены батарей для тяжёлых грузовиков и планирует довести их число до 900 к концу этого года и до 2 000 в 2027 году. В августе компания согласилась заплатить 2,56 млрд юаней (около 370 млн долларов) почти за 25% Qiyuan Green Power — крупнейшего в Китае оператора замены батарей для тяжёлых грузовиков, у которого более 1 600 станций зарядки и замены. Новые стандартизированные батарейные блоки CATL ёмкостью 432 кВт·ч и 513 кВт·ч меняются примерно за пять минут.
CATL уже переносит модель замены батарей в Европу вместе с Octopus Energy.
Сами грузовики — отечественные. Лидером сегмента в 2025 году стала XCMG с долей 15,4%, опередив SANY и FAW Jiefang; на тройку лидеров пришлось 42,9% рынка. CATL поставила 60% батарей.
Электричество вытесняет и СПГ
Годами альтернативой дизельным грузовикам в Китае был сжиженный природный газ. В 2024 году, когда газ был значительно дешевле дизеля, грузовики на СПГ занимали почти 30% рынка.
Теперь они проигрывают аккумуляторам. По данным Kpler, в марте на грузовики на СПГ приходилось 37% регистраций тяжёлой техники против 23% у электрических. К июлю доля электрических выросла до 47%, а СПГ обвалилась до 11%. Ежемесячные регистрации грузовиков на СПГ упали с более чем 30 000 примерно до 6 200.
 В 2026 году электрические грузовики обогнали грузовики на СПГ по регистрациям тяжёлой техники в Китае.
Таким образом, Китай проскакивает этап «переходного топлива» для грузовиков почти так же быстро, как вошёл в него.
Спрос на дизель падает
Потребление дизельного топлива в Китае уже прошло пик. По данным Rhodium Group, переработка на дизель достигла максимума в апреле 2023 года, а видимое потребление снизилось с 4,7 млн баррелей в сутки тогда до 4,0 млн баррелей в сутки в апреле 2025 года.
2026 год — самое резкое падение на данный момент. По оценкам Kpler, в мае спрос на дизель снизился примерно на 420 000 баррелей в сутки в годовом выражении, то есть примерно на 10%, а в июне — на 460 000. По итогам года компания ожидает снижения примерно на 230 000 баррелей в сутки и лишь небольшого восстановления на 64 000 баррелей в сутки в 2027 году.
 По данным Kpler, в 2026 году грузовики на СПГ и электричестве вытеснили в Китае около 680 000 баррелей дизеля в сутки.
Kpler оценивает общий объём дизеля, вытесненного альтернативными грузовиками, примерно в 680 000 баррелей в сутки в этом году: около 450 000 — за счёт парка на СПГ, сформированного в последние годы, и 230 000 — за счёт электрогрузовиков. При этом объём автомобильных грузоперевозок до июля всё равно вырос примерно на 3%. Китай перевозит больше грузов, расходуя меньше дизеля.
Есть нюанс. Весенний скачок цен на топливо, связанный с войной в Иране, сам по себе снизил спрос и подтолкнул больше автопарков к электричеству. Но это объясняет лишь часть картины, а обновление парка ещё в самом начале: по данным Kpler, к концу 2026 года электрические грузовики составят лишь около 8% тяжёлых грузовиков на дорогах Китая. Каждый год с долей продаж 40–50% наращивает потери дизеля.
Тем временем в Европе и США
Европа быстро растёт, но с крошечной базы. По данным ACEA, до сентября в ЕС зарегистрировано 5 120 тяжёлых электрогрузовиков (от 16 тонн) — на 59,9% больше, при доле 2,5%. Это больше, чем 1,7% годом ранее, но на дизель по-прежнему пришлось 91,7% всех регистраций грузовиков в ЕС.
Выделяются несколько стран. В Швейцарии доля составляет 24%, в Норвегии — 14,4%, в Нидерландах — 11,1%, в Швеции — 10,3%. Больше всего машин зарегистрировала Германия — 1 722, но это лишь 4,2% рынка.
В США официальные данные о продажах электрических грузовиков класса 8 не публикуются, и это само по себе показательно. Лучший индикатор — недавний заказ на 2 500 Tesla Semi через ZET SCALE, который примерно удвоит число электрических грузовиков класса 8 на дорогах США. При продажах около 230 000 грузовиков класса 8 в год доля электрических значительно ниже 1%.
 Доля электрических машин в продажах тяжёлых грузовиков в Китае более чем в 15 раз выше, чем в Европе.
Главное различие — цена. По данным ICCT, медианная стоимость электрического тягача класса 8 в США составляет 411 200 долларов против 172 500 долларов у дизельного. Федеральные налоговые льготы для коммерческих электромобилей закончились в 2025 году, а Калифорния отложила правило, которое обязывало бы автопарки покупать грузовики с нулевым уровнем выбросов.
Мнение Electrek
Это самая недооценённая история в индустрии электромобилей прямо сейчас.
Все годами спорили, могут ли электрические тягачи вообще работать. Запас хода, вес, зарядка, стоимость. Китай решил вопрос скучным способом. Он приблизил цену аккумуляторного тяжёлого грузовика к дизельному, построил станции замены батарей вдоль грузовых маршрутов и позволил операторам автопарков делать то, что они делают всегда: выбирать грузовик с самым дешёвым километром.
И результат проявляется там, где это важно, — в спросе на нефть. Грузовики — главная среда обитания дизеля. Вытеснение четверти миллиона баррелей в сутки за один год, когда электрогрузовики составляют лишь около 8% парка, означает, что мы всё ещё в начале этой кривой.
На контраст с США тяжело смотреть. У Америки есть Tesla, завод Semi в Неваде, рассчитанный на 50 000 грузовиков в год, и одни из лучших в мире грузовых коридоров для электрификации. Но электрические грузовики класса 8 здесь стоят в 2,4 раза дороже дизельных, федеральных стимулов больше нет, а доля рынка ниже 1%. Заказ ZET SCALE — это реальный прогресс. Но он появился благодаря тому, что грузоотправители объединили свой спрос, и нам ещё предстоит увидеть, как эти грузовики будут поставлены.
В Европе хотя бы есть регулирование, а её лучшие рынки с долей от 10% до 24% находятся примерно там, где Китай был в 2024 и 2025 годах.
Теперь вопрос в том, как долго китайские производители грузовиков будут оставаться дома. SANY и BYD уже продают электрогрузовики в Европе, а CATL строит для них сеть замены батарей. Если эти грузовики смогут приблизиться к китайским ценам, как долго западные производители смогут продавать свои машины вдвое дороже дизельных?
